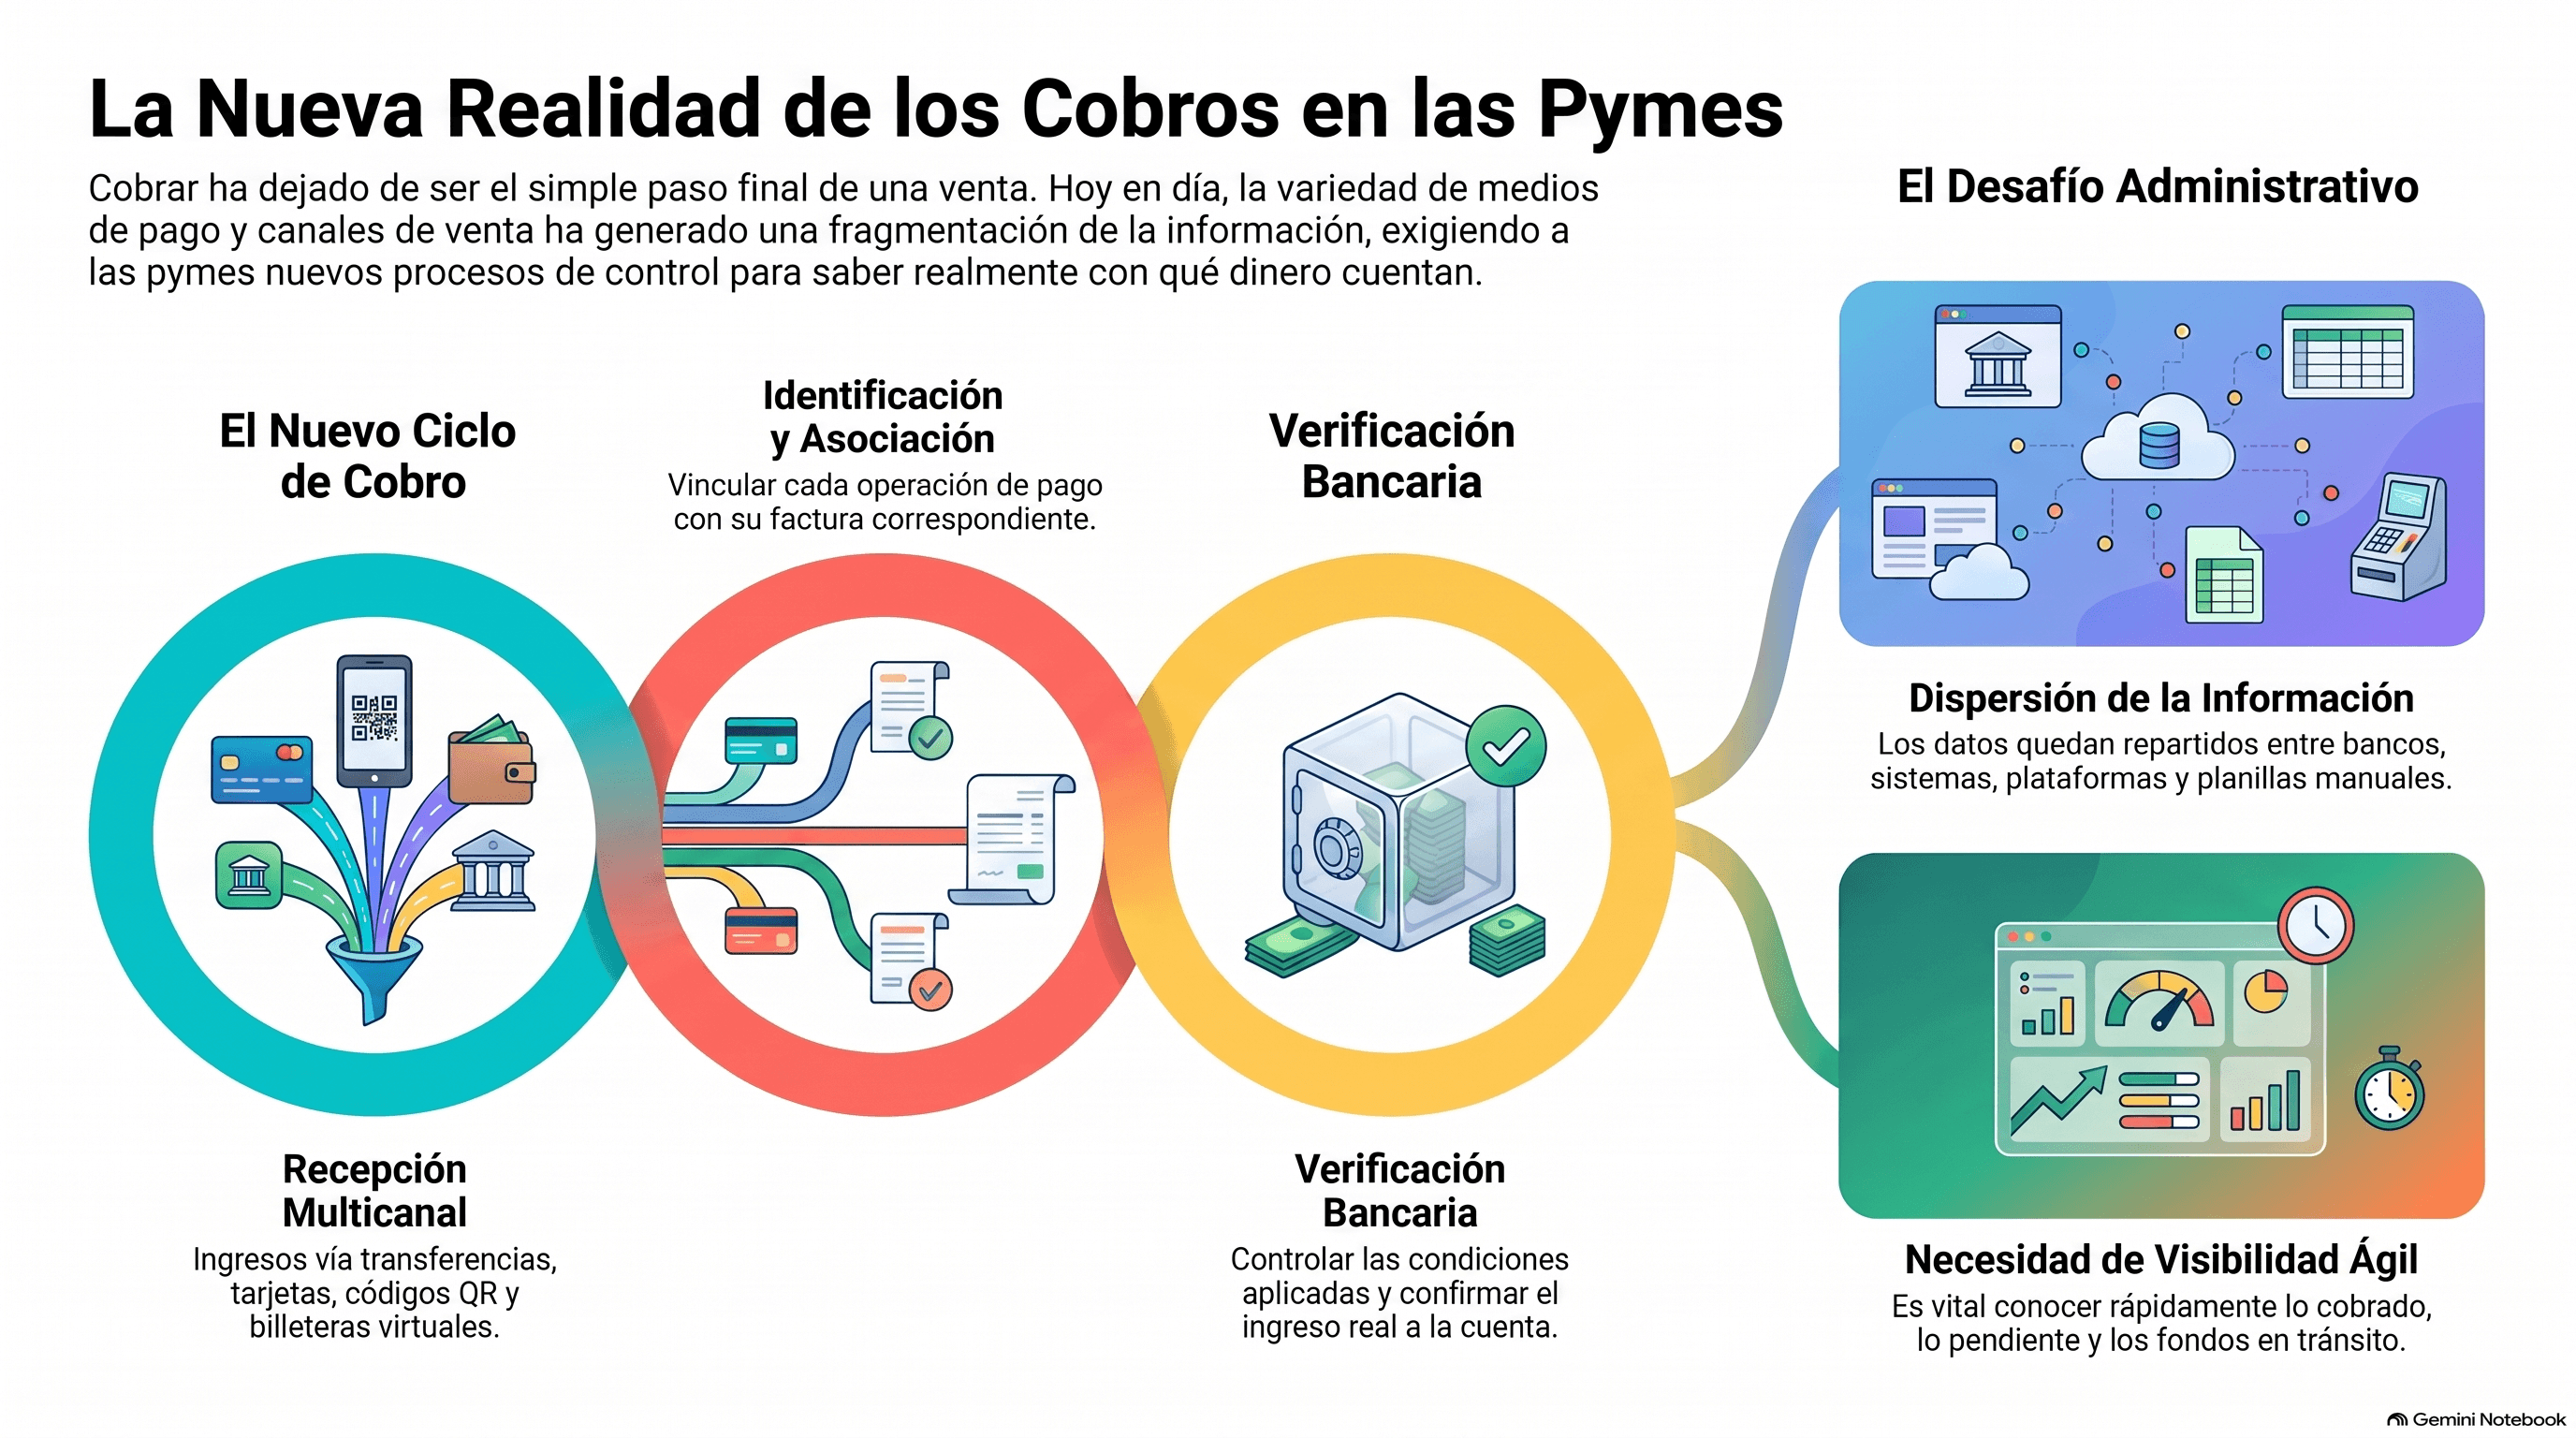
Cobrar dejó de ser el último paso de una venta. Para las pequeñas y medianas empresas, recibir una transferencia, un pago con tarjeta, una operación con QR o una billetera virtual implica después identificar la operación, asociarla con una factura, controlar las condiciones aplicadas y verificar cuándo y cuánto dinero llega efectivamente a la cuenta bancaria.
A medida que las pymes incorporan más canales de venta y medios de pago, la administración financiera cotidiana también gana complejidad. La información puede quedar distribuida entre sistemas de facturación, plataformas de cobro, bancos, planillas y registros manuales, mientras las empresas necesitan conocer con mayor rapidez qué cobraron, qué tienen pendiente y qué fondos están en tránsito.
En diálogo con InnovaciónDigital360, especialistas de ChytaPay, AUDITAR, Atana SoftCard y Contabilium explicaron cómo las pymes están avanzando hacia una gestión más integrada de sus cobranzas, con automatización de tareas, conciliación de operaciones y conexión entre los sistemas que intervienen en el circuito financiero.
Índice de temas
Más medios de pago, más información para ordenar
La incorporación de transferencias, tarjetas, QR y billeteras virtuales amplió las alternativas para cobrar, pero también multiplicó los datos que una empresa debe controlar. Cada canal puede manejar distintos formatos de información, comisiones, retenciones, promociones y plazos de acreditación.
Alfonso del Boca, cofundador de ChytaPay, observa que la expansión de la bancarización en las pymes estuvo impulsada en buena medida por los consumidores. La transferencia ganó terreno y, con ella, apareció un problema operativo: identificar cada ingreso y relacionarlo con la operación correspondiente.
“Entran 2234 transferencias, ¿quien pago y quien no? Está bien, sabemos que cliente, pero, ¿a que factura?”, planteó Del Boca.
El problema se vuelve más complejo cuando una empresa vende a través de distintos canales y utiliza sistemas que no están integrados. Florencia Puñal, Responsable de Marketing y Ventas de Atana SoftCard, señaló que el primer desafío está en capturar correctamente la información desde el punto de venta. Si el dato de origen carece del nivel de detalle necesario, la conciliación posterior pierde precisión.

“Además, los medios de pago siguen proliferando, cada uno con sus propios plazos de acreditación, comisiones, retenciones y formatos de información, lo que dificulta mucho el control de la totalidad de las ventas. También existe una gran variedad de acuerdos comerciales, promociones y planes que pueden negociarse con cada entidad, y es muy frecuente que esas condiciones cambien mes a mes, dificultando todavía más los controles”, amplió.
Ileana Giri, Marketing Manager de AUDITAR, identifica una problemática similar: la fragmentación de la información y la diferencia entre los momentos en que se realiza una venta, se liquida una operación y se acredita el dinero. Para una empresa que trabaja con múltiples canales, el desafío consiste en cruzar esos datos para determinar cuánto vendió y cuánto dinero neto recibirá.
“Sin una herramienta especializada, el área de tesorería debe ingresar diariamente a múltiples portales web de cobro, descargar archivos heterogéneos y cruzarlos a mano contra lo que se facturó y lo que realmente ingresa al banco. Esto genera un cuello de botella donde la empresa vende, pero no sabe con certeza ni cuándo ni cuánto dinero neto se le acreditará en cuenta”, detallaron.
Por su parte Leandro Halfon, Founder & CEO en Contabilium, ERP en la nube que permite a las PyMEs centralizar su gestión administrativa, financiera y comercial, sumó: “El impacto, entonces, no es solamente operativo o tecnológico. Una PyME que logra integrar su información puede tener mayor visibilidad sobre su situación financiera y tomar decisiones con más agilidad, basándose en datos y no en información que primero necesita reconstruir manualmente”.

El verdadero desafío empieza después del cobro
En una gestión manual, una transferencia recibida no necesariamente significa que el circuito administrativo esté terminado. La empresa todavía tiene que determinar quién realizó el pago, qué factura canceló y cómo registrar esa operación.
El mismo problema aparece con las tarjetas. Una venta aprobada puede tener una fecha de acreditación posterior y sufrir descuentos por comisiones, impuestos u otros conceptos. También pueden aparecer contracargos, cupones impagos o diferencias entre las condiciones comerciales acordadas y las aplicadas.
Atana SoftCard identifica entre las diferencias más frecuentes los contracargos, los cupones impagos, las promociones bancarias mal aplicadas, los aranceles superiores a los acordados y los incumplimientos en planes de aceleración de cuotas.
“Estas diferencias suelen ser muy difíciles de identificar a tiempo para realizar el reclamo correspondiente si no se cuenta con una solución que permita automatizar el procesamiento de la información y destacar rápidamente las diferencias.El impacto suele reflejarse en una menor rentabilidad, pérdidas económicas difíciles de detectar y falta de previsibilidad sobre los fondos a acreditarse”, sostuvo Puñal.
Giri también apuntó a estas “fugas silenciosas de dinero”: comisiones o impuestos aplicados de manera incorrecta, acreditaciones que se demoran o no llegan y errores humanos vinculados con duplicaciones, omisiones o una identificación incorrecta de las operaciones.
El problema tiene una dimensión adicional: el tiempo. Una diferencia que no se detecta a tiempo puede terminar sin reclamo, mientras que un pago mal imputado puede generar tareas administrativas adicionales o incluso un reclamo equivocado a un cliente.
En este punto, la conciliación deja de ser una tarea puramente contable. También se convierte en una herramienta para conocer el estado real de la caja.
De las planillas a la conciliación automatizada
Durante años, las planillas de cálculo funcionaron como una herramienta accesible para ordenar cobranzas, movimientos bancarios y liquidaciones. El problema aparece cuando aumenta el volumen de operaciones y cada canal aporta información diferente.
Para Atana SoftCard, las liquidaciones de tarjetas y billeteras llegan en distintos formatos y pueden incorporar nuevos conceptos o modificaciones en sus archivos. La conciliación manual obliga a transformar esa información antes de cruzarla, mientras que una solución especializada puede interpretar los diferentes formatos y aplicar múltiples criterios de conciliación.
“Otro factor a tener en cuenta es que la conciliación manual es limitada: suele considerar solamente algunos pocos campos (fecha, monto, tarjeta y poco más), lo que reduce la precisión, consume mucho tiempo y tiene alto riesgo de error. Una solución de conciliación automática, en cambio, permite aplicar múltiples criterios de conciliación en forma simultánea, utilizar todos los campos disponibles para una conciliación más precisa y rápida, y aplicar diferentes criterios por establecimiento, local o tarjeta”, especificó Florencia Puñal.
Contabilium planteó una problemática parecida desde la gestión administrativa. Romina Isaja, Administration & Accounting Manager de la compañía, describió la administración financiera tradicional de una pyme como “un conjunto de islas en medio del mar de Excel”. En ese esquema, facturación, cobranzas, pagos, home banking y contabilidad pueden funcionar por separado, con una persona encargada de conectar cada parte.

“Cuando el registro de los cobros y pagos se conecta con los procesos de facturación, tesorería y contabilidad, el dato puede cargarse una sola vez y acompañar todo el proceso administrativo. Esto reduce la doble carga, disminuye el margen de error y permite acceder más rápidamente a información actualizada. Eso cambia la velocidad de cierre: lo que antes tomaba días de cruce manual hoy puede resolverse en horas, la confianza del dato: se reduce el error humano y la doble carga, el tiempo cobra valor: la obtención de información en tiempo real es crucial”, amplió.
La integración de la gestión administrativa modifica ese proceso. Leandro Halfon explicó que centralizar la facturación, el registro de cobros y pagos, la tesorería y la contabilidad permite reducir la necesidad de trasladar datos entre sistemas y planillas, además de disminuir duplicaciones, omisiones y diferencias asociadas a la carga manual.
“El objetivo detrás de esta automatización no es solamente ganar eficiencia operativa. También responde a la necesidad de contar con información más ordenada y actualizada para anticiparse a vencimientos, tener mayor visibilidad sobre los compromisos financieros y entender con mayor claridad la disponibilidad de recursos”, aseguró.
El cambio también afecta al trabajo de las personas. En lugar de dedicar buena parte de la jornada a buscar movimientos, cruzar información y reconstruir operaciones, el área administrativa puede concentrarse en analizar diferencias, hacer seguimiento de pendientes y tomar decisiones.
Cobros recurrentes: automatizar el seguimiento
La automatización también alcanza al momento anterior a la conciliación: conseguir que el cliente pague en tiempo y forma.
Las transferencias tienen ventajas vinculadas con la inmediatez y, según ChytaPay, pueden resultar atractivas en determinados casos por cuestiones impositivas. El desafío está en que requieren que el cliente efectivamente realice el pago y, por lo tanto, aparece la necesidad de seguimiento.
Del Boca contó que la empresa trabaja sobre ese punto mediante recordatorios por WhatsApp. La lógica es trasladar parte de una tarea que antes podía depender de una persona —revisar quién debía pagar, enviar un mensaje y volver a controlar— hacia un circuito automatizado.
“No tenemos ejemplo ni métricas, pero siempre están los pagos mal imputados o los pagos perdidos. El error humano siempre está. La idea es con la tecnología dar inmediatez y precisión a la conciliación de pagos”, resaltó.
En paralelo, Contabilium observa que las pymes buscan automatizar tareas repetitivas relacionadas con facturación, cuentas por cobrar y pagar, registro de cobros y pagos y actualización de la información financiera.
Para una empresa pequeña, donde una misma persona puede concentrar varias funciones, el impacto puede ser especialmente relevante. La automatización permite liberar horas para analizar desvíos, proyectar caja, revisar indicadores o trabajar sobre escenarios futuros.
La integración entre pagos, facturación y contabilidad
El paso siguiente consiste en evitar que la automatización quede limitada a una única tarea. Cuando los medios de pago, la facturación, los bancos y la contabilidad pueden intercambiar información, la empresa obtiene una visión más completa de su situación financiera.
Contabilium sostiene que centralizar la gestión permite utilizar la información de una operación en diferentes instancias administrativas. En ese esquema, una venta puede vincularse con su facturación, el registro de la cobranza y la información contable, reduciendo la necesidad de volver a cargar los mismos datos.
Para Halfon, los beneficios son muy concretos: ”Ahorro de tiempo en tareas administrativas, menor margen de error, mayor trazabilidad de las operaciones y una visión más clara de las cuentas a cobrar y pagar, los movimientos de dinero y la situación financiera de la empresa”.
Isaja agregó otro efecto: “Cuando todo está en un mismo lugar, el dato es único de acceso rápido y todos ven lo mismo. Parece simple, pero elimina la fricción interna y el tiempo perdido en comparar y revisar versiones. Después está lo obvio, procesos que antes tomaban días ahora se resuelven en horas o minutos. Ese tiempo que se libera es gente de mi equipo que deja de estar apagando incendios y puede dedicarse a cosas que realmente aportan un plus. También trae como beneficio disminuir el riesgo de error y fraude”.
“Cuanta menos carga manual hay, menos ventanas disponibles para que algo se cargue mal ¨sin querer¨. No es desconfiar del equipo, es simplemente tener un buen criterio de control interno”, añadió.
AUDITAR marcó que la integración permite recorrer el circuito completo, desde la venta hasta la acreditación bancaria. En ese proceso se puede contrastar lo vendido con la liquidación del medio de pago y con el dinero que finalmente llegó al banco.
Integración entre pagos, facturación y contabilidad: principales beneficios
| Aspecto | ¿Cómo funciona? | Beneficio para la empresa |
|---|---|---|
| Integración de la gestión | Una venta puede vincularse con su facturación, el registro de la cobranza y la información contable. | Evita volver a cargar los mismos datos y permite una visión más completa de la situación financiera. |
| Ahorro de tiempo | La información se utiliza en diferentes instancias administrativas sin repetir tareas manuales. | Reduce el tiempo destinado a tareas administrativas. |
| Menor margen de error | La automatización disminuye la cantidad de cargas manuales y de información duplicada. | Reduce errores y facilita los controles internos. |
| Trazabilidad | Los datos de una operación pueden seguirse a lo largo de todo el circuito financiero. | Permite conocer con mayor claridad qué ocurrió con cada operación. |
| Información centralizada | Los equipos acceden a un mismo conjunto de datos actualizado. | Evita comparar diferentes versiones de la información y reduce la fricción interna. |
| Control de cobranzas | Se puede seguir el recorrido desde la venta hasta la acreditación bancaria. | Permite contrastar lo vendido, la liquidación del medio de pago y el dinero recibido. |
| Detección de inconsistencias | AUDITAR Pays audita el 100% de las transacciones y puede detectar aranceles diferentes a los acordados o contracargos no informados. | Facilita los reclamos con evidencia y permite recuperar dinero que podría darse por perdido. |
| Seguimiento del cash flow | La información permite identificar qué adquirente retiene fondos o demora liquidaciones. | Ayuda a proyectar el flujo de caja según la madurez y vencimiento de cada cupón. |
| Análisis de costos | Se pueden comparar canales y medios de pago según comisiones, plazos de acreditación e impuestos. | Permite analizar la rentabilidad real de cada canal de venta y los costos asociados a cada medio de pago. |
| Toma de decisiones | La información financiera queda integrada y disponible para su análisis. | Facilita decisiones basadas en datos sobre cobranzas, pagos y rentabilidad. |
Ileana Giri detalló tres puntos:
- Detección de inconsistencias: En el caso de AUDITAR Pays, la herramienta audita el 100% de las transacciones (no por muestreo) y detecta en forma automática si una procesadora aplicó un arancel distinto al acordado o si hubo un contracargo no informado. Esto permite hacer reclamos con evidencia y recuperar dinero que de otro modo se daría por perdido.
- Seguimiento del cash flow de cobranzas: Permite identificar exactamente qué adquirente está reteniendo fondos o demorando liquidaciones, proyectando el flujo de caja real según la madurez y vencimiento de cada cupón.
- Toma de decisiones: El responsable financiero puede analizar la rentabilidad real por canal de venta, evaluando además qué medio de pago le resulta más costoso al considerar comisiones, plazos de acreditación e impuestos.

Qué pasa con los errores cuando todo depende de una persona
La gestión manual no implica necesariamente que una pyme pierda dinero en cada operación. El problema aparece por acumulación: cuantos más movimientos existen, más oportunidades hay para que un dato quede mal cargado, un pago no sea identificado o una diferencia no sea detectada.
Contabilium señaló como problemas habituales la carga de una misma información en dos o tres sistemas, la identificación incorrecta de pagos y la dependencia de una persona que concentra el conocimiento sobre cómo se realiza determinado proceso.
En el caso de una cobranza, un error puede tener una consecuencia comercial además de administrativa. La empresa puede reclamar una deuda que ya fue pagada o detectar demasiado tarde que un cliente realmente está atrasado.
Atana SoftCard agregó otro riesgo: cuando una conciliación manual se extiende durante demasiado tiempo, pueden quedar sin detectar contracargos, cupones impagos o incumplimientos de promociones y planes acordados con bancos y tarjetas.
Por eso, automatizar no significa eliminar el control humano. El objetivo es cambiar dónde se utiliza ese control: en lugar de revisar cada movimiento uno por uno, las personas pueden intervenir sobre las diferencias y situaciones que requieren criterio.
De la administración reactiva a una gestión financiera más predictiva
La integración de los datos financieros también cambia el momento en que una pyme puede tomar decisiones. Si la información llega con días de demora, el responsable financiero trabaja sobre una fotografía atrasada del negocio. Si los datos se actualizan con mayor rapidez, puede detectar antes una diferencia, un problema de cobranza o una necesidad de caja.
Romina Isaja resumió esa transformación como un pasaje “de reacción a predicción”, y “a no mirar y anclarse absolutamente en el pasado para pensar en el futuro”.

La evolución también puede alcanzar el análisis de los medios de pago. AUDITAR focalizó en que las empresas pueden utilizar la información para conocer cuánto cuesta realmente cada canal, considerando comisiones, impuestos y plazos de acreditación, además de detectar qué adquirente está reteniendo fondos o demorando liquidaciones.
“Esto otorga a la tesorería visibilidad inmediata de su saldo real, eliminando la incertidumbre sobre los fondos en tránsito”, subrayaron.
Atana SoftCard hizo hincapié en que la agenda de cobranzas permite proyectar los fondos que deberían acreditarse según las ventas y los plazos de pago acordados.
Así, la conciliación deja de ser una tarea que ocurre después de la venta y se transforma en una fuente de información para administrar el flujo de fondos.
La próxima etapa: automatización e inteligencia artificial
El crecimiento de los medios de pago digitales promete aumentar todavía más la cantidad y variedad de operaciones que deben administrar los comercios. Atana SoftCard anticipa un escenario con más billeteras virtuales, QR, soluciones fintech y nuevos canales de cobro, junto con experiencias de compra cada vez más autogestionadas.
“Ya lo vemos en supermercados con cajas de autocobro y en cadenas internacionales como Zara o Decathlon, donde gran parte del proceso de compra es gestionado por el propio consumidor, o en locales de comida rápida que tienen tótems de autoservicio y restaurantes que te permiten hacer tu pedido desde una tablet en la mesa. Esto aumentará todavía más los pagos en forma electrónica”, explicó Florencia Puñal.
“También esperamos que se profundice una tendencia que ya se observa en mercados más maduros: el crecimiento de las devoluciones y reembolsos autogestionados. En Europa y Estados Unidos es muy habitual que los consumidores compren con la expectativa de poder devolver fácilmente los productos, algo que todavía tiene menor penetración en Latinoamérica pero que probablemente crezca en los próximos años”, desarrolló.
ChytaPay también proyecta una mayor integración entre las plataformas financieras y los sistemas de gestión. Del Boca plantea que el avance hacia Open Finance puede facilitar la conexión entre las pymes y sus ERP y reducir procesos manuales; además de “la idea de one shop, de tener todo el sistema de gestión y finanzas en un mismo lugar es a donde vamos”.
Para Contabilium, la próxima etapa combina integración, datos en tiempo real e inteligencia artificial. Halfon espera que la IA gane protagonismo tanto en la automatización de tareas como en el análisis de información y la identificación de patrones.
“En definitiva, vemos una evolución hacia una administración financiera cada vez más integrada, automatizada y apoyada en datos. Es un cambio que ya está en marcha y que probablemente se acelere en los próximos años, a medida que las PyMEs incorporen tecnología no solo para simplificar su operación, sino también para tener mayor visibilidad y control sobre sus negocios”, completó.
Como una visión sobre la evolución futura de la gestión financiera, Isaja proyectó una ‘automatización invisible’: procesos como la conciliación, la registración contable y el seguimiento de cobranzas podrían ocurrir en segundo plano, mientras el trabajo humano se concentra en interpretar los resultados y tomar decisiones.
“La tendencia apunta hacia una mayor integración del ecosistema financiero de las empresas: bancos, medios de pago, facturación electrónica y contabilidad con un intercambio de información cada vez más fluido y una menor dependencia de planillas y cargas manuales”, profundizó.
Por último, desde AUDITAR observan una clara ‘democratización’ de las mejores prácticas corporativas: Las PyMEs en crecimiento están adoptando los mismos estándares de control que utiliza el segmento enterprise: migrar del Excel hacia motores de automatización, exigir integración fluida con su ERP y auditar al centavo cada peso que ingresa por canales digitales”.
La nueva caja de las pymes, en resumen, no está definida por un único medio de pago. Está formada por un ecosistema en el que conviven transferencias, tarjetas, QR, billeteras y sistemas financieros que necesitan intercambiar información. El desafío administrativo pasa por conseguir que esos datos puedan seguir el recorrido de cada operación, desde la venta hasta la acreditación, con la menor cantidad posible de intervención manual.
La transformación apunta a que la pyme deje de dedicar buena parte de su tiempo a reconstruir qué pasó con el dinero y pueda utilizar esa información para saber qué está pasando con su caja, qué tiene pendiente de cobrar y qué decisiones puede tomar con mayor anticipación.